SCPI, locatif en direct, nue-propriété : choisir l'immobilier qui n'envahit pas votre agenda
Investir dans la pierre rassure encore, mais beaucoup d'épargnants hésitent dès qu'apparaissent la gestion locative, les travaux, les impayés ou une fiscalité mouvante. Entre SCPI ou immobilier locatif, et la question de la nue-propriété, le bon choix n'est pas celui qui brille le plus, mais celui que vous pourrez assumer sans vous épuiser.
Le vrai sujet n'est pas l'immobilier, c'est la charge mentale
On parle souvent de rendement, un peu moins de ce que l'investissement exige au quotidien. Pourtant, pour un particulier fortement imposé, un couple qui prépare des revenus futurs ou un dirigeant investisseur, la première question devrait être simple : combien de temps, d'énergie et d'arbitrages ce placement va-t-il demander ?
Un bien locatif en direct peut sembler plus concret, presque plus noble. On voit les murs, on choisit l'emplacement, on finance à crédit. Mais il faut aussi absorber les devis, les vacances locatives, les relances, parfois une copropriété qui se grippe. En face, les SCPI et l'immobilier démembré offrent un rapport plus distancié au bien. C'est moins tangible, oui, mais souvent plus compatible avec une vie professionnelle déjà dense.
Dans notre approche de gestion de patrimoine, nous revenons souvent à cette idée un peu terre à terre : un bon investissement est d'abord un investissement supportable. La performance théorique compte. La capacité à la conserver dans le temps compte davantage.
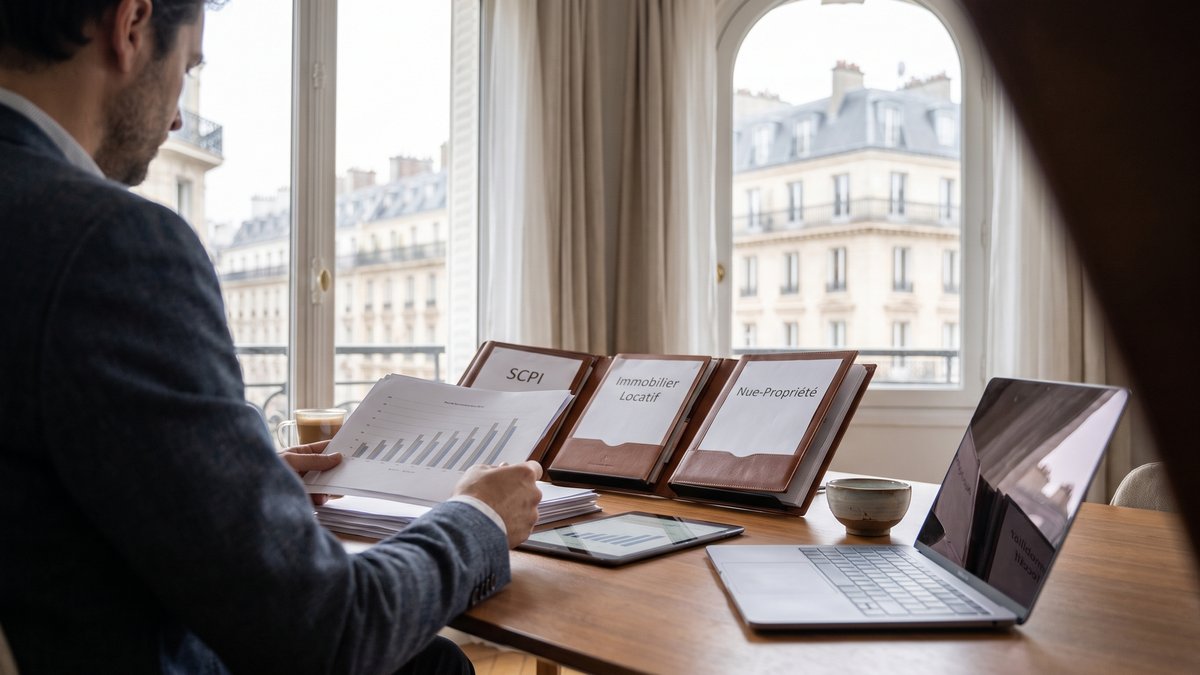
SCPI, locatif en direct, nue-propriété : ce que chaque solution implique
Le locatif en direct donne la main, mais il prend du temps
L'immobilier locatif en direct garde des atouts solides : effet de levier du crédit, possibilité de valorisation par les travaux, maîtrise du choix du bien et, parfois, revenus réguliers à terme. Pour certains profils, notamment ceux qui acceptent un pilotage actif, c'est une très bonne solution.
Le revers est connu, mais souvent sous-estimé. La rentabilité nette dépend de variables assez rugueuses : fiscalité des loyers, charges, taxe foncière, remise en état, vacance, qualité du locataire. Et puis il y a les petites frictions : une fuite un vendredi soir, un changement de chaudière, une déclaration fiscale moins évidente qu'annoncé. Le placement finit par ressembler à un deuxième métier, précisément ce que beaucoup voulaient éviter.
Les SCPI mutualisent les risques et délèguent l'exploitation
Dans un comparatif SCPI et locatif direct, les SCPI répondent bien à une recherche d'investissement immobilier sans gestion. Vous détenez des parts d'un patrimoine diversifié, géré par une société de gestion, avec mutualisation des locataires, des immeubles et souvent des zones géographiques. Le seuil d'accès est plus souple qu'un achat d'appartement et la logistique est largement externalisée.
Il faut néanmoins rester lucide. Les SCPI ne sont ni un livret amélioré ni un revenu garanti. La liquidité peut être imparfaite, les revenus fluctuent, la valeur des parts peut baisser, et les frais d'entrée imposent généralement un horizon long. L'AMF le rappelle régulièrement : ce sont des placements immobiliers, donc exposés aux cycles du marché.
La nue-propriété décale le revenu pour alléger les contraintes
Sur la question nue-propriété immobilier : avis, notre position est nuancée mais assez nette : c'est une solution souvent pertinente pour les investisseurs qui n'ont pas besoin de revenus immédiats et veulent réduire la friction fiscale pendant plusieurs années. En achetant la nue-propriété, vous payez aujourd'hui un bien ou des parts avec une décote, tandis que l'usufruit temporaire est détenu par un tiers. Pendant cette période, vous ne percevez pas de loyers, mais vous n'en supportez pas non plus la fiscalité courante.
C'est souvent utile pour un foyer déjà fortement imposé, ou pour un dirigeant qui cherche à diversifier son patrimoine immobilier sans rajouter une gestion concrète à un agenda saturé. En revanche, si vous avez besoin de compléter vos revenus rapidement, la nue-propriété risque de créer plus de frustration que de confort.
Ce qui fait basculer la décision
Fiscalité, financement et horizon changent tout
Le critère décisif n'est pas seulement le rendement affiché, mais le rendement après impôts, après charges et au regard de votre horizon. Le locatif en direct peut être très performant avec un crédit bien calibré, un régime fiscal adapté et un actif acheté au bon prix. Mais il demande de la précision, presque une discipline artisanale.
Les SCPI, elles, sont souvent intéressantes pour accéder à l'immobilier tertiaire ou diversifié sans gérer un bien soi-même. Finançables à crédit dans certains cas, elles peuvent s'intégrer à une allocation plus large aux côtés de solutions de placements financiers. C'est précisément ce que nous faisons lorsque nous construisons une stratégie patrimoniale globale : replacer l'immobilier parmi les autres leviers, au lieu de lui demander de tout résoudre.
La nue-propriété devient particulièrement cohérente quand l'objectif est la capitalisation, la préparation de la retraite ou la baisse de la pression fiscale immédiate. Elle ne fait pas de bruit. C'est parfois sa meilleure qualité.
Quand un appartement à Tours a cessé d'être une bonne idée
Le projet paraissait simple : un couple de cadres voulait acheter un T2 à Tours pour créer un revenu complémentaire futur. Sur le papier, le dossier tenait. En réalité, tous deux savaient déjà qu'ils n'auraient ni le temps de suivre les travaux, ni l'envie de gérer une relocation tous les trois ans. La perspective du crédit les séduisait, celle des imprévus beaucoup moins.
En reprenant leur situation avec une vision d'ensemble - fiscalité actuelle, effort d'épargne disponible, horizon de retraite et patrimoine financier déjà constitué -, l'arbitrage a changé. Une part du budget a été orientée vers des solutions immobilières déléguées, une autre vers des supports complémentaires pour conserver de la liquidité. Le sujet n'était pas de renoncer à la pierre, mais d'éviter qu'elle prenne toute la place. Au fond, leur erreur potentielle n'était pas immobilière. Elle était logistique.
Les idées reçues qui brouillent le choix
"La SCPI, c'est totalement passif" : pas vraiment. La gestion est déléguée, mais le choix de la SCPI, du mode de détention, du financement et de l'horizon demande un vrai travail d'analyse. "Le locatif en direct rapporte forcément plus" : parfois oui, parfois non, surtout une fois les coûts réels intégrés. "La nue-propriété est réservée aux très gros patrimoines" : c'est faux ; elle peut convenir à des enveloppes plus accessibles si l'objectif est bien défini.
Les données de marché publiées par l'IEIF montrent d'ailleurs que l'immobilier collectif et ses valorisations traversent des phases contrastées. Ce n'est pas un détail. Un placement immobilier se juge moins sur une image rassurante que sur sa cohérence avec votre temporalité.
Choisir un investissement que vous aurez encore envie de détenir
Si vous cherchez des revenus immédiats et acceptez une part de gestion, le locatif en direct peut se défendre. Si vous voulez déléguer l'exploitation et mutualiser davantage, les SCPI méritent un examen attentif. Si votre priorité est de capitaliser avec moins de frottement fiscal aujourd'hui, la nue-propriété est souvent l'option la plus élégante, presque silencieuse.
Le bon choix n'est donc pas "la meilleure solution" au sens abstrait. C'est celle qui s'accorde avec vos projets de vie, votre fiscalité, votre besoin de revenus et le temps réel que vous pouvez consacrer à votre patrimoine. Si vous souhaitez mettre ces options en perspective dans une stratégie cohérente entre patrimoine privé et professionnel, nous pouvons en parler lors d'un premier échange ou via un appel découverte. C'est souvent là que la décision cesse d'être théorique.