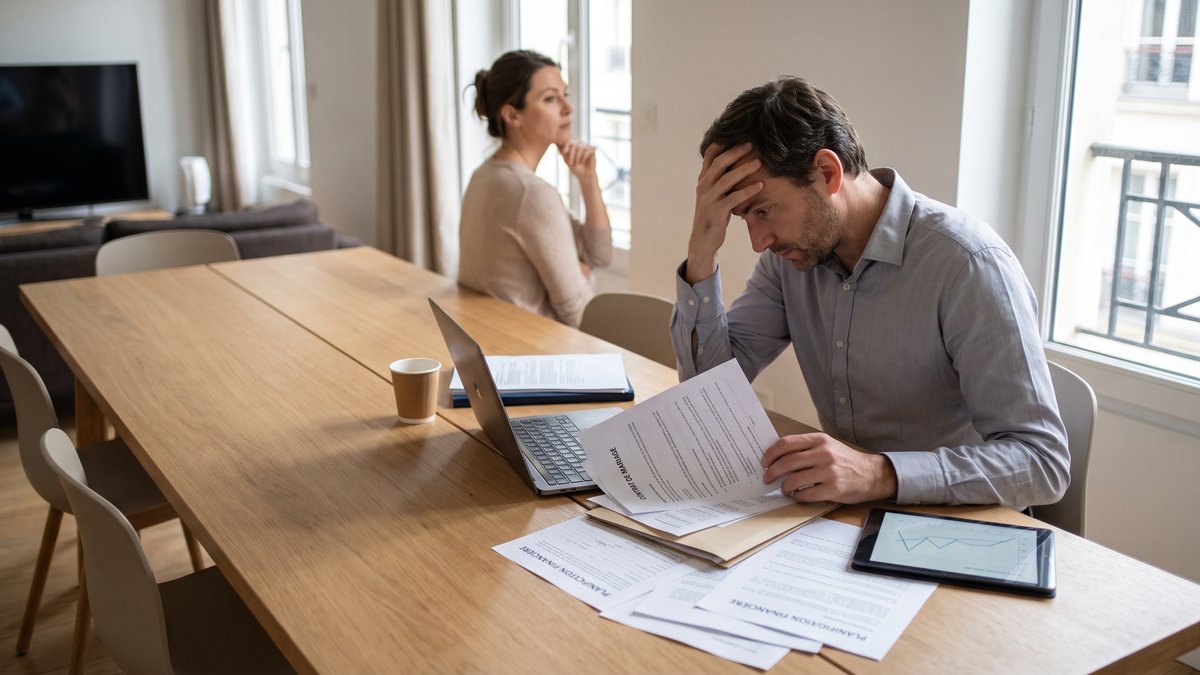
Séparation de biens et société fragilisée : ce que le conjoint d'un dirigeant découvre souvent trop tard
Chez les dirigeants mariés, la séparation de biens rassure souvent trop vite. Quand l'activité ralentit, la question n'est plus seulement juridique : elle touche la protection du conjoint, les revenus du foyer et la frontière, parfois poreuse, entre patrimoine privé et professionnel.
La séparation de biens protège un cadre, pas une vie de famille
Il faut le dire simplement : le régime matrimonial de l'entrepreneur ne neutralise pas le risque économique. En séparation de biens, chacun conserve en principe ses actifs et ses dettes personnelles. C'est utile, bien sûr. Mais ce cadre ne suffit pas lorsque la société vacille, que la rémunération baisse ou qu'une caution personnelle réapparaît au mauvais moment.
Le conjoint découvre alors ce que beaucoup de couples n'avaient jamais vraiment mis sur la table : qui paie les charges fixes, qui détient l'épargne disponible, où sont logés les actifs, et quelle part du train de vie dépend en réalité de l'entreprise. Le droit protège une architecture. Il ne remplace ni l'anticipation, ni la liquidité, ni la lisibilité.
C'est d'ailleurs le point que nous retrouvons souvent dans notre travail de conseil aux dirigeants : la séparation de biens est pensée comme une protection suffisante, alors qu'elle n'est qu'un premier étage. Or un foyer vit rarement en silos étanches.
Les angles morts qui fragilisent le conjoint
La caution personnelle efface parfois la frontière attendue
Un chef d'entreprise peut avoir signé, quelques années plus tôt, une caution personnelle pour un prêt professionnel, un bail ou une ligne de trésorerie. Juridiquement, la dette reste la sienne. Concrètement, si son patrimoine personnel doit répondre, c'est tout l'équilibre familial qui encaisse le choc. La séparation de biens ne transforme pas cette dette en simple détail technique.
Le sujet est souvent sous-estimé parce qu'il s'est éloigné dans le temps. On signe vite, en phase de croissance. Puis l'engagement dort dans un dossier. Jusqu'au jour où il redevient bien réel, presque brutalement.
Le compte courant d'associé n'est pas une épargne de secours
Autre confusion fréquente : considérer un compte courant d'associé comme une réserve facilement récupérable. Tant que l'activité tient, cette lecture semble confortable. Mais si la société traverse une tension de trésorerie, récupérer ces sommes devient difficile, parfois inopportun, parfois impossible à court terme.
Pour le conjoint, l'écart est rude entre le patrimoine affiché sur le papier et la trésorerie réellement mobilisable. On croit disposer d'un matelas. On découvre un actif bloqué dans une structure elle-même fragilisée.
Une prévoyance du dirigeant trop légère change tout
La prévoyance du dirigeant reste l'un des oublis les plus coûteux. Incapacité de travail, arrêt prolongé, invalidité, décès : sans couverture cohérente, la baisse de revenus peut être immédiate. Et le conjoint, même séparé de biens, subit de plein fouet cette rupture de flux.
Nous l'avons souvent constaté en articulant prévoyance dirigeant et fiscalité : une bonne couverture ne se juge pas seulement au montant de la cotisation, mais à sa place dans la stratégie globale du foyer. Une économie apparente peut devenir un vide très coûteux.
Quand les actifs sont bien séparés mais mal coordonnés
Le vrai sujet, au fond, n'est pas seulement la propriété des biens. C'est leur coordination. Résidence principale détenue par un seul époux, épargne majoritairement investie sur des supports peu liquides, immobilier locatif financé avec des revenus professionnels, contrats ouverts sans clause revue depuis des années : aucun de ces choix n'est absurde isolément. Ensemble, ils peuvent produire une grande vulnérabilité.
Cette logique rejoint un point que nous défendons depuis longtemps dans notre réflexion sur l'articulation entre patrimoine privé et professionnel : vouloir tout séparer peut conduire à ne plus rien relier intelligemment. Or un patrimoine sert d'abord à absorber les accidents de parcours, pas seulement à optimiser en période calme.
Quand la baisse d'activité révèle une protection incomplète
À Créteil, un dirigeant de PME marié sous séparation de biens voyait sa société ralentir depuis plusieurs mois. Sa conjointe pensait le foyer protégé : chacun avait ses comptes, l'appartement était à son nom, et l'épargne du couple semblait correcte. En réalité, une partie importante des disponibilités dormait dans un compte courant d'associé, et la couverture incapacité du dirigeant était modeste.
Lorsque les revenus ont chuté, la tension n'est pas venue d'un grand drame juridique, mais des dépenses ordinaires : mensualités, études des enfants, marge de sécurité qui fond. En reprenant avec eux les priorités patrimoniales, puis en les orientant vers un cadre de questions simples et un travail coordonné avec leurs conseils, nous avons surtout remis de la lisibilité. Le soulagement n'était pas spectaculaire. Il était plus utile que cela.
Les questions à poser avant l'incident, pas pendant
Quelques questions valent mieux qu'une fausse tranquillité :
- Quelle part du niveau de vie du foyer dépend directement de l'activité ?
- Quelles dettes personnelles ou garanties ont été signées ?
- Quels actifs sont liquides en moins de trente jours ?
- La prévoyance couvre-t-elle un arrêt, une invalidité ou un décès de façon suffisante ?
- Le conjoint sait-il où se trouvent les contrats, les comptes et les clauses utiles ?
Ce n'est pas un exercice anxiogène. C'est une forme de politesse patrimoniale au sein du couple. Et, parfois, cela évite qu'un conjoint découvre seul, trop tard, une mécanique qu'il n'avait jamais eu les moyens de lire.
Pour aller plus loin, les ressources du Conseil supérieur du notariat peuvent aider à clarifier les effets civils d'un régime matrimonial, tandis que Bpifrance Création éclaire utilement les enjeux du dirigeant face au risque professionnel.
Reprendre la main avant que la situation ne l'impose
La séparation de biens reste un outil pertinent, mais seulement si elle s'inscrit dans une vision d'ensemble. Pour un dirigeant marié, protéger son conjoint ne consiste pas à dresser une cloison juridique et à espérer qu'elle tienne. Il s'agit plutôt d'ordonner les revenus, la liquidité, les garanties, la détention des actifs et la transmission éventuelle. Si vous voulez mettre à plat ces sujets avec méthode, notre approche de conseil patrimonial global et notre page dédiée aux dirigeants permettent de commencer sobrement, sans décision précipitée.